Grands risques, micro-protection : une histoire inachevée tirée du rapport « Landscape of Microinsurance » de 2026
En octobre 2026, la Conférence internationale sur l’assurance inclusive (ICII) s’est tenue à Kigali, au Rwanda. Conformément à la politique de rotation régionale de l’ICII, cet événement a marqué cette année le retour de la conférence en Afrique, après deux éditions couronnées de succès organisées respectivement en Amérique latine (Équateur, 2025) et en Asie (Népal, 2024). Environ 600 participants venus de 58 pays ont assisté à ce qui est largement considéré comme le congrès annuel du secteur. Il est important de noter que l’ICII 2026 a marqué le retour de la conférence en Afrique de l’Est depuis l’édition de 2012 en Tanzanie.
L’Afrique est une région importante pour le Microinsurance Network (MiN). Environ 75 % des intervenants de l’ICII étaient des membres du MiN, tandis qu’au moins 40 % des délégués n’intervenant pas provenaient d’organisations membres ou partenaires du MiN. Outre la contribution des membres aux sessions officielles de l’événement, l’ICII de cette année a représenté une étape importante : 2026 a marqué le début du nouveau cycle bisannuel du programme « Landscape of Microinsurance » du MiN.
Les premières données, bien que prometteuses, restent incomplètes
Le bilan tiré des données préliminaires du « Landscape » 2026 est globalement positif, mais reste incomplet. Les preuves à l’appui vont au-delà des données : plus de 25 autorités de contrôle et de régulation ont participé au Forum consultatif de cette année (qui s’est tenu le 19 octobre 2026). Les années précédentes n’en avaient jamais compté plus de 10. De plus, l’assurance inclusive a occupé une place prépondérante lors de la conférence de l’Organisation africaine des assurances en Égypte, tandis que la conférence de la FANAF au Bénin s’est conclue par la signature d’un pacte sur la micro-assurance.
Cette année, la séance plénière traditionnelle du MiN, axée sur le « paysage », s’est déroulée dans un contexte de risques de plus en plus graves et interdépendants. Un « super El Niño » est désormais bien établi et devrait s’intensifier jusqu’en 2027. Le mois d’août 2026 a été l’un des mois les plus chauds jamais enregistrés, avec des températures supérieures de près de 2 °C aux niveaux préindustriels. Les prix des engrais devraient augmenter d’un tiers cette année, tandis qu’environ 45 millions de personnes supplémentaires pourraient être confrontées à une famine aiguë. Les ménages à faibles revenus, qui sont les premiers à subir ces chocs, sont également les moins susceptibles d’être protégés lorsqu’ils surviennent.
« L’accès au financement sans protection contre les risques ne constitue pas une inclusion complète. » Soraya Hakuziyaremye Gouverneure de la Banque nationale du Rwanda |
Trois questions importantes ont été débattues lors de la séance plénière : que faisons-nous (en tant que secteur), qu’est-ce que nous faisons de bien, et que devrions-nous faire de plus ? Ces questions ont été posées face à des données qui mettent en évidence les lacunes du secteur : faible taux d’adhésion, faibles primes générées, coûts élevés et taux de sinistralité variables. Malgré cela, le rapport « 2026 Landscape » montre que de nombreux progrès ont été réalisés jusqu’à présent – et qu’il est possible d’aller plus loin.
Que faisons-nous ?
Les données de l’édition 2026 ont montré que 309 millions de personnes dans 45 pays sont couvertes par des produits de micro-assurance (figure 1). Mais d’autres chiffres sont encore plus révélateurs. Parmi les 213 produits ayant fait l’objet d’une enquête à la fois dans les éditions 2024 et 2026 du rapport « Landscape », le nombre de personnes couvertes est passé de 47,6 millions à 82,6 millions. Au cours de cette période, les primes encaissées ont doublé, passant de 200 millions à 400 millions de dollars américains. À périmètre constant, ces chiffres délivrent un message simple, mais fort : les produits qui maintiennent le cap et continuent d’apporter de la valeur ajoutée ont tendance à se développer, et ce rapidement.
Figure 1 : Aperçu préliminaire des données du secteur de la micro-assurance, 2026
1 181 Produits couverts
|
45 Pays étudiés
|
309 millions Personnes protégées
|
4,2 milliards de dollars Primes générées
|
Source : Microinsurance Network.
Quelles sont nos réussites ?
Les données du rapport « Landscape » révèlent que le secteur a de nombreuses raisons de se réjouir. De nombreux assureurs adaptent leurs produits pour couvrir des risques qui ne correspondent pas aux gammes de produits traditionnelles. Parmi ceux-ci, l’assurance santé en est l’exemple le plus flagrant. Le nombre de produits non liés à la santé qui couvrent également des risques sanitaires est passé de 145 en 2024 à 198 en 2026, soit une augmentation de 37 %. Le nombre de personnes couvertes par ces produits a plus que doublé, passant de 26 millions à 60 millions. Les services d’assistance santé sont désormais inclus dans 32 % des produits de santé et dans 5 % des produits non liés à la santé.
À quoi cela ressemble-t-il dans la pratique ? Les Philippines en offrent un exemple frappant. L’un des produits de Pioneer Insurance couvre la dengue et la leptospirose. Il peut être souscrit en ligne ou par l’intermédiaire d’agents pour 12 dollars US et donne lieu à un versement lorsque les assurés présentent un certificat médical ou un résultat d’analyse sanguine. La leptospirose, qui se propage généralement par les eaux de crue, était autrefois suffisamment rare pour que son prix s’élève à environ 1 dollar US. La multiplication des inondations a rendu cette maladie bien plus courante.
Encadré 1 : Au-delà de la séance plénière – temps forts d’une semaine à Kigali Le Rwanda s’est révélé être un hôte de choix. Son système d’assurance maladie communautaire, lancé à titre expérimental dans trois districts il y a environ 25 ans, couvre désormais près de 90 % de la population. Au-delà de la santé, 27 % des adultes du pays détiennent désormais une police d’assurance traditionnelle, contre 17 % en 2020. Il est important de noter que l’ICII a vu le MINECOFIN, la Banque nationale du Rwanda et ZEP-RE lancer des « solutions d’assurance inclusives et adaptées au changement climatique ». Cette initiative vise à offrir une couverture adaptée au changement climatique à plus de quatre millions de membres de coopératives d’épargne et de crédit. Un thème récurrent au cours des 24 ateliers, séances plénières et sessions parallèles a été celui de la conception « avec » les clients, et non « pour » eux. Plusieurs exemples ont été mis en avant. Au Rwanda, des conducteurs de motos-taxis et des agriculteurs ont contribué à façonner des produits dans le cadre de l’initiative d’assurance centrée sur le client (i3C) d’Access to Finance Rwanda. En Inde, SEWA gère un programme d’assurance climatique destiné à 250 000 travailleuses du secteur informel. Pourtant, de nombreux produits sont encore conçus dans les salles de réunion. Le coût et le temps sont généralement invoqués pour justifier l’absence d’études de marché. Au-delà des exemples, les discussions ont montré que l’assurance ne peut offrir de protection à elle seule. Les débats sur les risques climatiques et de catastrophe ont mis l’accent sur le même message : partir du problème plutôt que du produit. Il faut ensuite intégrer l’assurance dans des systèmes pilotés par les pays, parallèlement à la réduction des risques, à l’alerte précoce et au financement des risques de catastrophe. D’une certaine manière, l’assurance peut être considérée comme le toit de la maison. Elle ne fonctionne que lorsque les fondations et les murs sont en place. Les discussions sur la stratification des risques ont montré à quoi cela pouvait ressembler pour les institutions de microfinance. L’épargne, la couverture des ménages et l’assurance au niveau du portefeuille peuvent se combiner de manière à ce que les indemnités versées après une catastrophe financent des prêts de relance. |
L’assurance climatique a suivi une évolution similaire au-delà du secteur agricole. Selon les données de 2026, les produits non agricoles couvrent désormais environ cinq millions de personnes contre les risques climatiques – contre un million en 2024. Parmi ceux-ci, les produits de biens immobiliers représentent quatre millions. Près d’un tiers de ces produits inclut une couverture pour les petites et moyennes entreprises. Cela témoigne d’un glissement significatif des risques ruraux vers les risques urbains.
Le Takaful, une forme d’assurance conforme à la charia, a plus que doublé sa part de marché. En 2024, le Takaful représentait 3 % de l’ensemble des produits d’assurance inclusive ; en 2026, ce chiffre était passé à 7 %. En Afrique, environ 12 % des produits d’assurance inclusive sont classés dans la catégorie Takaful. L’exemple du Pakistan permet d’entrevoir les progrès à venir. Conformément à un arrêt récent de la Cour suprême, l’ensemble du secteur financier devrait adopter des instruments conformes à la charia d’ici 2028. Les assureurs seront tenus de présenter des plans de transition vers le Takaful approuvés par leur conseil d’administration.
Encadré 2 : Mise en avant des avancées réglementaires La réglementation fait également partie des facteurs de réussite de la micro-assurance à ce jour. Au moins 60 pays disposent désormais d’un cadre réglementaire pour la micro-assurance ou l’assurance inclusive. Neuf des dix pays présentant le taux de pénétration le plus élevé en termes de personnes couvertes disposent d’un cadre réglementaire favorable. Les données du rapport « Landscape 2026 » ont révélé que 48 % des produits étaient enregistrés en tant que micro-assurance auprès de l’autorité de contrôle, tandis que 6 % avaient vu le jour dans un bac à sable réglementaire. Le premier produit agricole paramétrique de l’Équateur, lancé en janvier 2026, en est un exemple concret. Ce produit a été développé sur la base de la réglementation en matière de micro-assurance introduite en 2024. Il a toutefois nécessité le soutien actif de l’autorité de contrôle ainsi qu’une réforme du code financier du pays. La réglementation peut favoriser le développement des marchés, mais elle ne suffit pas à les créer. |
Où se situent nos lacunes ?
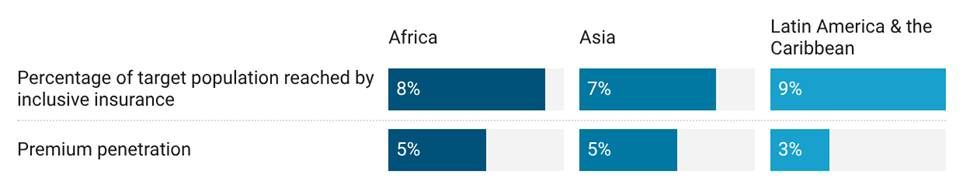
Malgré des chiffres encourageants et une croissance de la couverture, il subsiste un déficit de protection notable (figure 2). L’assurance inclusive atteint à peine 10 % de la population cible en Afrique, en Asie et en Amérique latine. Le taux de pénétration des primes ne dépasse pas 5 % dans aucune de ces régions. Les chiffres relatifs à l’Asie étaient généralement plus élevés dans les précédentes séries de données du rapport « Landscape ». Le chiffre de 2026 comporte deux anomalies : des chiffres déclarés plus faibles pour l’Inde, ainsi que l’inclusion de grands pays présentant de faibles taux de réponse.
Figure 2 : Population cible atteinte et pénétration des primes par région, 2026
Source : Microinsurance Network.
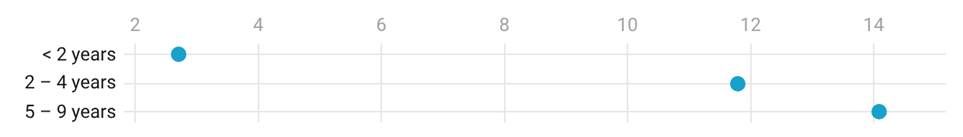
Atteindre une certaine envergure prend du temps. Les données du rapport « Landscape » de 2026 montrent que les produits âgés de 5 à 9 ans ont une base de clientèle médiane de plus de 14 000 personnes (figure 3). Les produits de moins de deux ans peuvent compter moins de 3 000 clients. Il est important de noter ces comparaisons. Toutefois, elles reflètent les progrès réalisés par un groupe de produits, plutôt que de tracer une voie que chaque produit devrait suivre.
Figure 3 : Nombre médian de personnes couvertes par produit selon son âge (en milliers), 2026
Source : Microinsurance Network.
Atteindre une certaine échelle a un coût. Un produit médian peut consacrer 25 % de ses primes aux frais d’acquisition et d’administration (figure 4). Toutefois, des coûts plus élevés ne sont pas nécessairement un mauvais signe. Les produits de micro-assurance accessibles via mobile peuvent entraîner des coûts représentant 40 % des primes, mais ils offrent la plus grande portée de tous les canaux : plus de 63 000 personnes en moyenne. Les produits offrant une couverture plus étendue ont tendance à engager davantage de dépenses : 20 % des primes pour ceux couvrant moins de 10 000 personnes, ce pourcentage passant à 37 % pour ceux couvrant 100 000 personnes ou plus.
Figure 4 : Comparaisons régionales sur les coûts, les sinistres et l’équilibre entre les sexes (2026)
| Afrique | Asie | Amérique latine et Caraïbes |
Pourcentage de la prime consacré aux frais d’acquisition et d’administration | 20 % | 30 % | 32 % |
Taux de sinistralité | 22 % | 26 % | 11 % |
Pourcentage de femmes couvertes par une assurance inclusive | 46 % | 64 % | 52 % |
Source : Microinsurance Network
Le coût est un facteur déterminant, mais il doit être mis en balance avec la valeur. La mesure la plus évidente de la valeur réside dans les indemnités versées. Sur les 442 produits pour lesquels les coûts et les indemnités ont été communiqués, 55 % consacrent davantage de dépenses à l’acquisition et à l’administration qu’ils n’en versent à leurs clients sous forme d’indemnités. Dans ce contexte, deux tendances importantes se dégagent des données de 2026 : les produits dont les coûts sont plus élevés ont tendance à afficher des taux de sinistralité plus faibles, tandis que ceux dont les taux de sinistralité sont plus élevés ont tendance à atteindre une plus grande échelle. Aucune de ces tendances ne prouve l’existence d’un lien de cause à effet, mais, prises ensemble, elles démontrent clairement que valeur et croissance vont de pair.
Le tableau concernant le genre est également incomplet. Les femmes représentent 49 % des personnes couvertes. Les institutions de microfinance, ainsi que les coopératives d’épargne et de crédit, sont celles qui touchent le plus grand nombre de femmes : environ 60 %. Pourtant, seuls 40 % des produits ont communiqué des données sur le genre, soit moins que dans le rapport « Landscape » de 2024. Par conséquent, il n’est pas aisé d’établir des comparaisons entre les sexes.
« L’assurance inclusive a atteint un point de basculement. Ce n’est plus un sujet de niche ; elle est en train de se généraliser. » Matthew Genazzini Directeur exécutif, Microinsurance Network |
Que devrions-nous faire ?
Depuis plus de deux décennies, le secteur de l’assurance inclusive a réappris les mêmes leçons, tout en en acquérant de nouvelles à mesure que de nouveaux défis apparaissent. Aucune de ces leçons n’est nouvelle : la confiance, la valeur, l’échelle et les politiques font l’objet de discussions depuis des années (figure 5). La plupart des professionnels de l’assurance inclusive pourraient les réciter les yeux fermés. Ce que les données du rapport « Landscape 2026 » apportent de nouveau, c’est de chiffrer le coût de l’inaction. De nombreux produits atteignent à peine un dixième de leur marché cible, tandis que plus de la moitié d’entre eux dépensent davantage pour leur propre fonctionnement qu’ils ne rapportent à leurs clients.
Figure 5 : Quatre leçons bien connues, mises à l’épreuve par les données de 2026
La leçon | Ce qui fonctionne |
|---|---|
Instaurer la confiance avant de viser la croissance | Pas le marketing. Des obligations ou des incitations gouvernementales, des offres groupées avec des services de crédit et des activités quotidiennes, ainsi que des intermédiaires de confiance tels que les agents de vulgarisation agricole. |
Considérer les faibles taux de sinistralité comme un problème à résoudre | Redonner de la valeur : Pioneer Insurance a augmenté la couverture sans augmenter les primes et a reversé les montants non réclamés sous forme de bourses d’études. Réduire les coûts grâce à des outils numériques basiques, au recrutement régional et à des partenaires de gestion des sinistres formés localement. |
Aller au-delà des projets pilotes | Une durabilité pilotée par le secteur privé ; des réassureurs offrant plus qu’une simple capacité – en impliquant les décideurs politiques et en développant plusieurs marchés à la fois ; en gérant les risques climatiques à l’échelle régionale, et non pays par pays. |
Intégrer l’assurance dans les politiques publiques | Intégrer l’assurance inclusive dans le financement national des risques de catastrophe et harmoniser la réglementation à travers l’Afrique avec le soutien de l’IAIS, de l’AIO et d’Africa Re. |
Source : Microinsurance Network ; débats pléniers de l’ICII 2026.
De la maturité à une protection significative
Le prochain défi pour l’assurance inclusive consiste à transformer sa maturité naissante en une portée plus large, une échelle durable et une valeur tangible pour les clients. À l’heure actuelle, le bilan du secteur est positif mais inachevé. Pour que ce bilan soit complet, chacune des quatre leçons devra être appliquée de manière cohérente par l’ensemble du secteur.
L’ensemble de données « Landscape 2026 » est désormais disponible sur le site web du MiN, et le rapport complet sera publié début 2027.
Nous remercions tout particulièrement les
- parrains de « Landscape », notamment le ministère luxembourgeois des Affaires étrangères et européennes, de la Défense, de la Coopération au développement et du Commerce extérieur, le ministère luxembourgeois des Finances, AXA, The Global Shield against Climate Risks, la Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) GmbH, la Fondation Swiss Re, la Fondation Munich Re, la Fédération égyptienne des assureurs (IFE), le Programme des Nations unies pour le développement (PNUD) et Barents Re.
- Parmi les coorganisateurs de l’ICII figurent le ministère des Finances et de la Planification économique (MINECOFIN), la Banque nationale du Rwanda (NBR), Access to Finance Rwanda (AFR), l’Association des assureurs du Rwanda (ASSAR), l’Association des courtiers d’assurance du Rwanda et la Fondation Munich Re.