Grandes riesgos, microprotección: una historia inconclusa del «Panorama del microseguro 2026»
En octubre de 2026 se celebró en Kigali (Ruanda) la Conferencia Internacional sobre Seguros Inclusivos (ICII). De acuerdo con la política de rotación regional de la ICII, este año supuso el regreso del evento a África, tras dos ediciones exitosas celebradas en América Latina (Ecuador, 2025) y Asia (Nepal, 2024), respectivamente. Alrededor de 600 participantes de 58 países asistieron a lo que se considera ampliamente la convención anual del sector. Cabe destacar que la ICII 2026 supuso el regreso de la conferencia a África Oriental desde la edición de 2012 celebrada en Tanzania.
África es una región importante para la Red de Microseguros (MiN). Alrededor del 75 % de los ponentes de la ICII eran miembros de la MiN, mientras que al menos el 40 % de los delegados que no intervinieron procedían de organizaciones miembros y asociadas a la MiN. Además de la contribución de los miembros a las sesiones formales del evento, la ICII de este año representó un hito importante: 2026 marcó el inicio del nuevo ciclo bianual de la MiN para su programa «Panorama del microseguro».
Los primeros datos, aunque prometedores, siguen siendo incompletos
El panorama que se desprende de los datos preliminares del «Landscape» de 2026 es, en esencia, positivo, pero aún está incompleto. Las pruebas de ello van más allá de los datos: más de 25 supervisores y reguladores participaron en el Foro Consultivo de este año (que tuvo lugar el 19 de octubre de 2026). En años anteriores nunca se había superado la cifra de 10. Además, los seguros inclusivos ocuparon un lugar destacado en la conferencia de la Organización Africana de Seguros celebrada en Egipto, mientras que la conferencia de la FANAF en Benín concluyó con la firma de un pacto sobre microseguros.
Este año, la tradicional sesión plenaria del MiN centrada en el panorama general se celebró en un contexto de riesgos cada vez más graves e interconectados. Un «super El Niño» ya se ha consolidado y es probable que se intensifique hasta bien entrado el año 2027. Agosto de 2026 fue, junto con otro mes, el más caluroso jamás registrado, con temperaturas casi 2 °C por encima de los niveles preindustriales. Se prevé que los precios de los fertilizantes aumenten un tercio este año, mientras que alrededor de 45 millones de personas más podrían sufrir hambre aguda. Los hogares con bajos ingresos, que son los primeros en sufrir estas crisis, son también los que menos probabilidades tienen de estar protegidos cuando estas se producen.
«El acceso a la financiación sin protección frente al riesgo sigue siendo una inclusión incompleta». Soraya Hakuziyaremye Gobernadora del Banco Nacional de Ruanda |
Durante la sesión plenaria se debatieron tres cuestiones importantes: ¿qué estamos haciendo (como sector), qué estamos haciendo bien y qué más deberíamos estar haciendo? Estas preguntas se plantearon ante las pruebas que muestran las carencias del sector: baja aceptación, bajas primas generadas, altos costes y ratios de siniestralidad variables. A pesar de ello, el informe «2026 Landscape» muestra que se ha avanzado mucho hasta ahora, aunque aún hay margen para mejorar.
¿Qué estamos haciendo?
Los datos de 2026 revelaron que 309 millones de personas en 45 países están cubiertas por productos de microseguros (Figura 1). Pero hay cifras aún más reveladoras. Entre los 213 productos que se incluyeron tanto en la edición de 2024 como en la de 2026 del «Panorama», el número de personas cubiertas aumentó de 47,6 millones a 82,6 millones. Durante ese periodo, las primas recaudadas se duplicaron, pasando de 200 millones de dólares a 400 millones de dólares. Si se comparan en términos comparables, estas cifras transmiten un mensaje sencillo, pero contundente: los productos que mantienen el rumbo y siguen aportando valor tienden a crecer, y a hacerlo rápidamente.
Figura 1: Un primer resumen de datos del sector de los microseguros, 2026
1.181 Productos cubiertos
|
45 Países analizados
|
309 millones Personas protegidas
|
4.2 mil millones de dólares de primas generadas
|
Fuente: Microinsurance Network.
¿Qué estamos haciendo bien?
Los datos de Landscape revelan que el sector tiene mucho que celebrar. Muchas aseguradoras están adaptando sus productos para cubrir riesgos que no se corresponden con las líneas de productos tradicionales. Entre ellos, el seguro de salud es el ejemplo más claro. El número de productos no sanitarios que también cubren riesgos de salud aumentó de 145 en 2024 a 198 en 2026, lo que supone un incremento del 37 %. El número de personas cubiertas por estos productos se duplicó con creces, pasando de 26 millones a 60 millones. Los servicios de asistencia sanitaria se incluyen ahora en el 32 % de los productos de salud y en el 5 % de los productos no sanitarios.
¿Cómo se traduce esto en la práctica? Filipinas ofrece un ejemplo convincente. Uno de los productos de Pioneer Insurance cubre el dengue y la leptospirosis. Se puede contratar en línea o a través de agentes por 12 dólares estadounidenses y se abona la indemnización cuando se presenta a la aseguradora un certificado médico o un análisis de sangre. La leptospirosis, que suele propagarse a través de las aguas de las inundaciones, era antes tan poco frecuente que su precio rondaba el dólar estadounidense. El aumento de la incidencia de las inundaciones ha hecho que la enfermedad sea mucho más común.
Recuadro 1: Más allá de la sesión plenaria: lo más destacado de una semana en Kigali Ruanda demostró ser un anfitrión idóneo. Su plan de seguro médico comunitario, que comenzó como proyectos piloto en tres distritos hace unos 25 años, cubre ahora a alrededor del 90 % de la población. Más allá de la salud, el 27 % de los adultos del país cuenta ahora con una póliza de seguro tradicional, frente al 17 % en 2020. Cabe destacar que, durante la ICII, el MINECOFIN, el Banco Nacional de Ruanda y ZEP-RE presentaron las «Soluciones de seguros inclusivas y adaptadas al clima». Esta iniciativa tiene como objetivo ofrecer una cobertura adaptada al clima a más de cuatro millones de miembros de cooperativas de ahorro y crédito. Un tema recurrente en los 24 talleres, sesiones plenarias y sesiones paralelas fue el de diseñar con los clientes, no para ellos. Se pusieron de relieve varios ejemplos. En Ruanda, los conductores de mototaxis y los agricultores contribuyeron a dar forma a los productos a través de la iniciativa de seguros centrada en el cliente (i3C) de Access to Finance Rwanda. En la India, SEWA gestiona un programa de seguros climáticos para 250 000 trabajadoras del sector informal. Sin embargo, muchos productos siguen diseñándose en las salas de juntas. El coste y el tiempo suelen citarse como razones para prescindir de los estudios de mercado. Dejando a un lado los ejemplos, los debates pusieron de manifiesto que los seguros no pueden ofrecer protección por sí solos. Los debates sobre el riesgo climático y de desastres hicieron hincapié en el mismo mensaje: hay que partir del problema, en lugar de del producto. A continuación, hay que integrar los seguros en sistemas liderados por los propios países, junto con la reducción de riesgos, la alerta temprana y la financiación del riesgo de desastres. En cierto modo, los seguros pueden considerarse el tejado de la casa. Solo funcionan cuando los cimientos y las paredes están en su sitio. Los debates sobre la «estratificación del riesgo» mostraron cómo puede aplicarse esto a las instituciones de microfinanzas. El ahorro, la cobertura de los hogares y los seguros a nivel de cartera pueden combinarse de modo que los pagos tras un desastre financien los préstamos para la recuperación. |
Los seguros climáticos han seguido una trayectoria similar más allá de la agricultura. Según los datos de 2026, los productos no agrícolas cubren ahora a unos cinco millones de personas frente a los riesgos climáticos, frente al millón de 2024. De ellos, los productos de propiedad representan cuatro millones. Casi un tercio de estos productos incluye cobertura para pequeñas y medianas empresas. Esto apunta a un cambio significativo de los riesgos rurales hacia los urbanos.
El takaful, una versión del seguro conforme a la sharia, ha más que duplicado su cuota de mercado. En 2024, el takaful representaba el 3 % de todos los productos de seguros inclusivos; en 2026, esta cifra había aumentado hasta el 7 %. En África, alrededor del 12 % de los productos de seguros inclusivos se clasifican como takaful. El ejemplo de Pakistán permite vislumbrar los avances futuros. Según una reciente sentencia del Tribunal Supremo, se espera que todo el sector financiero adopte instrumentos conformes a la sharia para 2028. Las aseguradoras deberán presentar planes de transición al Takaful aprobados por sus consejos de administración.
Recuadro 2: Aspectos destacados de los avances normativos La regulación también forma parte del éxito que han tenido hasta ahora los microseguros. Al menos 60 países cuentan actualmente con un marco regulatorio para los microseguros o los seguros inclusivos. Nueve de los diez países con mayor penetración en términos de personas cubiertas disponen de un marco regulatorio propicio. Los datos de «Landscape 2026» revelaron que el 48 % de los productos estaban registrados como microseguros ante el organismo supervisor, mientras que el 6 % se puso en marcha en un entorno de pruebas regulatorio. El primer producto agrícola paramétrico de Ecuador, lanzado en enero de 2026, es un ejemplo práctico de ello. El producto se desarrolló basándose en la normativa sobre microseguros introducida en 2024. Sin embargo, aún requirió el apoyo activo del organismo supervisor y una reforma del código financiero del país. La normativa puede facilitar el desarrollo de los mercados, pero no los crea por sí sola. |
¿En qué aspectos nos quedamos cortos?
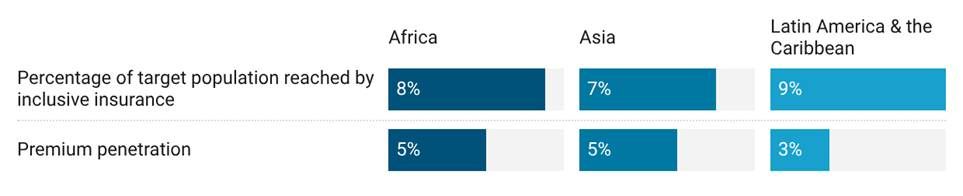
A pesar de las cifras optimistas y del crecimiento de la cobertura, sigue existiendo una brecha de protección notable (Figura 2). Los seguros inclusivos apenas llegan al 10 % de la población objetivo en África, Asia y América Latina. La penetración de las primas no supera el 5 % en ninguna de estas regiones. Las cifras correspondientes a Asia solían ser más elevadas en anteriores conjuntos de datos de Landscape. La cifra de 2026 incluye dos anomalías: unas cifras declaradas más bajas por parte de la India, así como la inclusión de países grandes con bajas tasas de respuesta.
Figura 2: Población objetivo alcanzada y penetración de las primas por región, 2026
Fuente: Microinsurance Network.
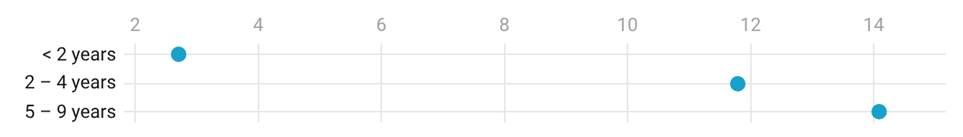
Alcanzar escala lleva tiempo. Los datos del informe «Landscape» de 2026 muestran que los productos con una antigüedad de entre 5 y 9 años tienen una base de clientes mediana de más de 14 000 (Figura 3). Los productos con menos de dos años de antigüedad pueden tener menos de 3 000 clientes. Es importante tener en cuenta estas comparaciones. Sin embargo, representan los avances logrados por un grupo de productos, más que indicar un camino a seguir para todos los productos.
Figura 3: Mediana de personas cubiertas por antigüedad del producto (en miles), 2026
Fuente: Microinsurance Network.
Alcanzar una escala significativa no es barato. Un producto medio puede destinar el 25 % de su prima a costes de captación y administración (Figura 4). Sin embargo, unos costes más elevados no son una mala señal. Los productos de microseguros accesibles a través del móvil pueden suponer un 40 % de los costes, pero tienen el mayor alcance de todos los canales: más de 63 000 personas de media. Los productos con mayor cobertura tienden a gastar más: el 20 % de la prima en el caso de los que cubren a menos de 10 000 personas, porcentaje que se eleva al 37 % en el caso de los que cubren a 100 000 o más.
Figura 4: Comparativas regionales sobre costes, siniestros y equilibrio de género (2026)
| África | Asia | América Latina y el Caribe |
Porcentaje de la prima destinado a costes de captación y administración | 20 % | 30 % | 32 % |
Índices de siniestralidad | 22 % | 26 % | 11 % |
Porcentaje de mujeres cubiertas por un seguro inclusivo | 46 % | 64 % | 52 % |
Fuente: Microinsurance Network
El coste es un factor importante, pero debe sopesarse con el valor. La medida más clara del valor son las indemnizaciones pagadas. De los 442 productos que comunicaron tanto los costes como las indemnizaciones, el 55 % gasta más en adquisición y administración de lo que paga a los clientes. En relación con esto, de los datos de 2026 se desprenden dos tendencias importantes: los productos con costes más elevados tienden a tener índices de siniestralidad más bajos, mientras que los productos con índices de siniestralidad más altos tienden a alcanzar una mayor escala. Ninguna de ellas demuestra una relación de causa y efecto, pero juntas constituyen un argumento sólido de que el valor y el crecimiento van de la mano.
El panorama en materia de género también es incompleto. Las mujeres representan el 49 % de las personas cubiertas. Las instituciones de microfinanzas, así como las cooperativas de ahorro y crédito, son las que tienen mayor alcance entre las mujeres: en torno al 60 %. Sin embargo, solo el 40 % de los productos facilitaron datos de género, una cifra inferior a la del informe «Landscape» de 2024. Como resultado, no resulta sencillo realizar comparaciones de género.
«Los seguros inclusivos han alcanzado un punto de inflexión. Ya no son un tema de nicho; se están generalizando». Matthew Genazzini Director ejecutivo, Microinsurance Network |
¿Qué deberíamos hacer?
A lo largo de dos décadas, el sector de los seguros inclusivos ha vuelto a aprender las mismas lecciones, al tiempo que ha adquirido otras nuevas a medida que surgen nuevos retos. Ninguna de estas lecciones es nueva: la confianza, el valor, la escala y las políticas se llevan debatiendo desde hace años (Figura 5). La mayoría de los profesionales del seguro inclusivo podrían recitarlas con los ojos cerrados. La diferencia que aportan los datos del Panorama 2026 es que añaden un coste por no actuar en consecuencia. Muchos productos apenas llegan a una décima parte de su mercado objetivo, mientras que más de la mitad de los productos gastan más en su propio funcionamiento de lo que devuelven a los clientes.
Figura 5: Cuatro lecciones conocidas, contrastadas con los datos de 2026
La lección | Lo que funciona |
|---|---|
Generar confianza antes que crecer | No se trata de marketing. Mandatos o incentivos gubernamentales, la integración con el crédito y las actividades cotidianas, e intermediarios de confianza, como los agentes de extensión agrícola. |
Tratar los bajos índices de siniestralidad como un problema que hay que resolver | Devolver valor: Pioneer Insurance aumentó la cobertura sin subir las primas y destinó el valor no reclamado a becas. Reducir costes con herramientas digitales básicas, contratación regional y socios de gestión de siniestros formados localmente. |
Ir más allá de los proyectos piloto | Sostenibilidad impulsada por el sector privado; reaseguradoras que ofrecen más que capacidad: involucrando a los responsables políticos y creando varios mercados a la vez; gestionando el riesgo climático a nivel regional, no país por país. |
Incorporar los seguros a las políticas públicas | Integrar los seguros inclusivos en la financiación nacional del riesgo de desastres y armonizar la normativa en toda África con el apoyo de la IAIS, la AIO y Africa Re. |
Fuente: Microinsurance Network; debates plenarios del ICII 2026.
De la madurez a una protección significativa
El próximo reto para los seguros inclusivos es convertir su incipiente madurez en un mayor alcance, una escala sostenible y un valor tangible para los clientes. Actualmente, la historia del sector es positiva, pero aún está inconclusa. Para que la historia se complete, el sector en su conjunto debería aplicar de forma coherente cada una de las cuatro lecciones.
El conjunto de datos «2026 Landscape» ya está disponible en la página web de MiN, y el informe completo se publicará a principios de 2027.
Un agradecimiento especial a los
- patrocinadores de «Landscape», entre los que se incluyen el Ministerio de Asuntos Exteriores y Europeos, Defensa, Cooperación al Desarrollo y Comercio Exterior de Luxemburgo, el Ministerio de Hacienda de Luxemburgo, AXA, The Global Shield against Climate Risks, la Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) GmbH, la Fundación Swiss Re, la Fundación Munich Re, la Federación de Seguros de Egipto (IFE), el Programa de las Naciones Unidas para el Desarrollo (PNUD) y Barents Re.
- Entre los coorganizadores del ICII se encuentran el Ministerio de Finanzas y Planificación Económica (MINECOFIN), el Banco Nacional de Ruanda (NBR), Access to Finance Rwanda (AFR), la Asociación de Aseguradoras de Ruanda (ASSAR), la Asociación de Corredores de Seguros de Ruanda y la Fundación Munich Re.